

Embedded Benefits für Spend-Management-Plattformen
· Roland Völkel
Zusammenfassung
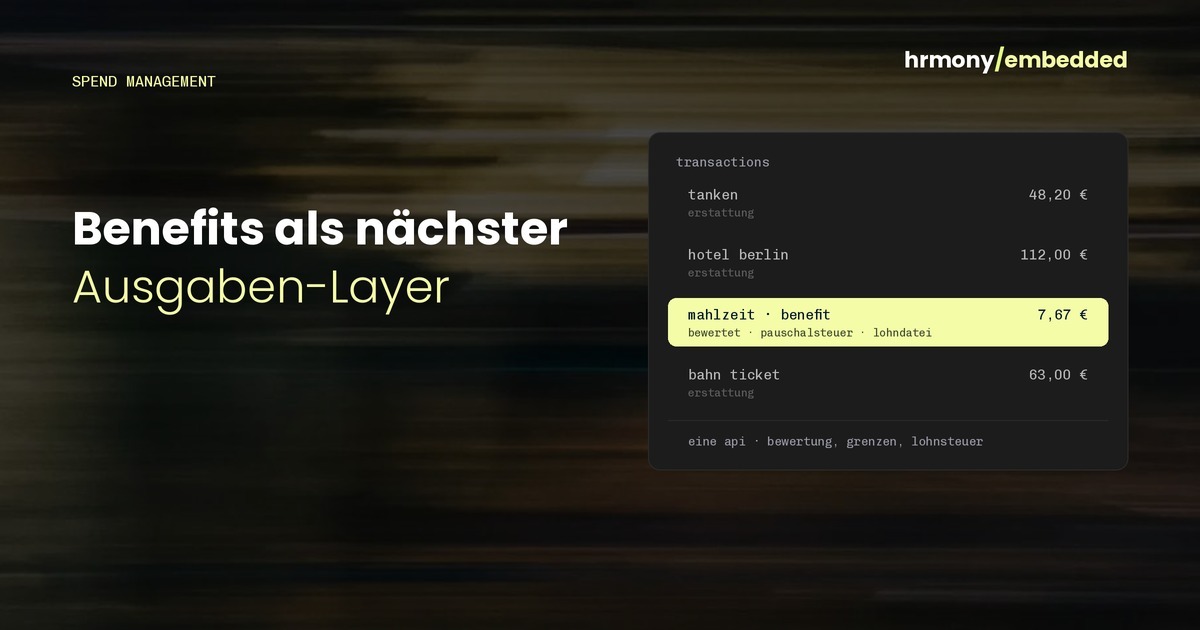
- Spend-Plattformen halten Karte, Beleg und Auszahlung bereits – ein Benefit fügt keine neue Mechanik hinzu, sondern eine andere Rechtsfolge.
- Erstattung ist nicht Benefit: bei Spesen fließt betrieblicher Aufwand zurück, beim Benefit entsteht ein geldwerter Vorteil mit eigener Bewertung, Grenze und lohnsteuerlichem Reporting.
- Der Essenszuschuss ist an Arbeitstage ohne Auswärtstätigkeit gebunden – die Reisedaten, die darüber entscheiden, liegen in einer Spend-Plattform ohnehin.
- Drei Module docken direkt an: Mahlzeit (max. 7,67 € pro Arbeitstag), Gutschein (50 € Freigrenze im Monat), Mobilität (ÖPNV, ohne feste Wertgrenze).
- Eine allgemein einsetzbare Firmenkarte ist nicht automatisch eine Sachbezugskarte – die 50-€-Freigrenze setzt eine ZAG-konforme Ausgestaltung voraus.
Benefits sind kein neues Produkt, sondern der nächste Ausgaben-Layer
Eine Spend-Management-Plattform verwaltet drei Objekte: eine Karte, einen Beleg und eine Auszahlung. Steuerbegünstigte Benefits – Essenszuschuss, Sachbezug, ÖPNV-Zuschuss – bestehen aus genau denselben drei Objekten. Was fehlt, ist nicht die Mechanik, sondern die Rechtsfolge: Bei der Spesenerstattung fließt betrieblicher Aufwand zurück, beim Benefit entsteht ein geldwerter Vorteil, der lohnsteuerlich bewertet werden muss (§ 8 Abs. 1 EStG). Embedded Benefits heißt für Sie: Karte, Beleg und Freigabe bleiben in Ihrem Produkt, die Bewertungs- und Lohnsteuerlogik kommt als Modul über eine API dazu.
Wer die Kategorie zuerst einordnen will: Was sind Embedded Benefits erklärt das Modell unabhängig von der Vertikale.
Was Ihre Plattform bereits mitbringt
Vier Bausteine, die ein Benefit braucht, sind in Spend-Produkten Standard:
- Kartenausgabe und Limits – virtuelle und physische Karten, Regeln pro Nutzer, Gruppe und Kategorie.
- Belegerfassung – Upload, OCR, Zuordnung zur Transaktion, Erinnerung bei fehlendem Beleg.
- Freigabe-Workflow – Rollen, Vier-Augen-Prinzip, Ausnahmebehandlung.
- Export – Buchungssätze in die Buchhaltung, Datensätze in die Lohnabrechnung.
Das ist mehr Vorleistung, als die meisten HR-Systeme mitbringen, wenn sie ein Benefit einführen. Der Rückstand liegt an einer anderen Stelle.
Wo Erstattung und Benefit auseinanderlaufen
Der Unterschied ist keine Nuance. Er betrifft jeden der vier Bausteine oben:
| Spesen / Auslagenersatz | Steuerbegünstigter Benefit | |
|---|---|---|
| Was fließt | Ersatz eigener betrieblicher Aufwendungen | geldwerter Vorteil (§ 8 Abs. 1 EStG) |
| Lohnsteuer | steuerfreier Ersatz möglich (§ 3 Nr. 16 EStG) | steuerpflichtig, sofern keine Befreiung oder Pauschalierung greift |
| Grenzen | Maßstab Werbungskostenabzug, Pauschalen (0,30 € je gefahrenem km, 14 € bzw. 28 € Verpflegung) | eigene Grenze je Baustein (50 € im Monat, 7,67 € pro Arbeitstag) |
| Belegprüfung | betriebliche Veranlassung | Begünstigungsfähigkeit, Bewertung, Eigenanteil |
| Ausgabe an die Systeme | Buchungssatz, Kostenstelle | lohnsteuerliche Datei, Eintrag im Lohnkonto |
| Aufbewahrung | Buchungsbelege 8 Jahre (§ 257 HGB, § 147 Abs. 3 S. 1 AO) | Lohnkonten 6 Jahre (§ 41 Abs. 1 S. 9 EStG) |
Zwei Zeilen tragen den Aufwand: die Belegprüfung und die Ausgabe an die Lohnabrechnung. Ein Restaurantbeleg über 12 € sagt einer Spesen-Engine, ob die Ausgabe betrieblich veranlasst war. Einer Benefit-Engine muss dieselbe Datei sagen, ob es eine Hauptmahlzeit an einem Arbeitstag war, welcher Anteil mit dem Sachbezugswert bewertet wird und wie viel davon pauschal zu versteuern ist. Gleiches Artefakt, andere Prüfung. Dieselbe Trennlinie läuft übrigens durch benachbarte Systeme – wie sie in Buchhaltungs- und Tax-Plattformen aussieht, steht in Embedded Benefits für Buchhaltung.
Der Datenvorteil, den nur Spend-Plattformen haben
Hier wird die Nähe konkret. Der Essenszuschuss hängt an Arbeitstagen ohne Auswärtstätigkeit; für die ersten drei Monate einer Auswärtstätigkeit gilt eine andere Bewertung (R 8.1 Abs. 7 Nr. 4 Buchst. a LStR). Der Merksatz lautet: tageweise, nicht am selben Tag. Die Gegenrichtung ist ebenso wichtig – eine vom Mitarbeitenden selbst eingelöste Essensmarke kürzt die Verpflegungspauschale nicht. Gekürzt wird nur bei echter Mahlzeitengestellung durch den Arbeitgeber, mit 5,60 € beim Frühstück und 11,20 € beim Mittag- oder Abendessen (§ 9 Abs. 4a S. 8 EStG).
Wer an welchem Tag auf Dienstreise war, liegt in einem HRIS selten vollständig vor. In einer Spend-Plattform liegt es per Definition, weil Sie die Reisekostenabrechnung führen. Sitzen Benefit-Modul und Reisekosten im selben Produkt, wird aus einer der häufigsten Fehlerquellen eine Regel, die automatisch greift.
Wo das Modul im Produkt sitzt
Nicht als neuer Reiter. Ein Benefit-Budget verhält sich für Ihre Nutzer wie eine weitere Ausgabenkategorie mit eigenen Regeln: Der Admin vergibt es pro Gruppe, der Mitarbeitende reicht den Beleg in derselben Inbox ein, die Freigabe läuft über denselben Workflow. Technisch sind es drei Berührungspunkte – Nutzer-Sync, Budget beziehungsweise Anspruch pro Nutzer und Monat, sowie der monatliche Datensatz für die Lohnabrechnung. Alles dazwischen, also Bewertung, Grenzenprüfung und Pauschalsteuer-Berechnung, bleibt im Modul.
Drei Module, die direkt andocken
Alle Werte gelten für Deutschland, Stand 2026.
Mahlzeit (Essenszuschuss). Bewertet über den amtlichen Sachbezugswert von 4,57 € je Mittag- oder Abendessen plus einen steuerfreien Arbeitgeberzuschuss von 3,10 €, zusammen maximal 7,67 € pro Arbeitstag. Über die 15-Tage-Regel ergeben das 115,05 € im Monat und 1.380,60 € im Jahr. Der Arbeitgeber versteuert 25 % pauschal – und zwar nur auf den geldwerten Vorteil, also den Sachbezugswert abzüglich des Eigenanteils (§ 40 Abs. 2 S. 1 Nr. 1 EStG). Liegt der Eigenanteil bei mindestens 4,57 €, entfällt die Pauschalsteuer vollständig. Das hängt an der Höhe des eingereichten Belegs und gehört deshalb in die UI, nicht in eine Fußnote.
Gutschein (Sachbezug). Monatliche Freigrenze von 50 € (§ 8 Abs. 2 S. 11 EStG), kein Übertrag in den Folgemonat. Freigrenze heißt: bei 50,01 € wird der gesamte Betrag steuerpflichtig, nicht nur der Überhang. Der Sachbezug muss zusätzlich zum Lohn gewährt werden, Gehaltsumwandlung ist ausgeschlossen (§ 8 Abs. 4 EStG).
Mobilität (ÖPNV-Zuschuss). Steuer- und sozialversicherungsfrei ohne feste Wertgrenze, bis zur Höhe der tatsächlichen Ticketkosten (§ 3 Nr. 15 EStG). Dafür mindert der Zuschuss die Pendlerpauschale des Mitarbeitenden 1:1. Bei Hrmony ist Mobilität ausschließlich ÖPNV, kein Full-Mobility-Budget. Bezugsgröße 2026: Deutschlandticket 63 € im Monat.
Ihre Karte ist nicht automatisch eine Sachbezugskarte
Der naheliegende Gedanke lautet: Wir haben die Karte, wir buchen das Benefit-Budget einfach darauf. Das trägt nicht ohne Prüfung. Die 50-€-Freigrenze setzt eine ZAG-konforme Ausgestaltung voraus (§ 2 Abs. 1 Nr. 10 ZAG) – das ist eine Anforderung an das Produkt Karte, nicht an den Buchungsprozess. Eine allgemein einsetzbare Firmenkarte erfüllt sie nicht dadurch, dass ein Budget mit einem Label darauf landet. Wer die Freigrenze nutzen will, braucht entweder eine Karte, die die Anforderung nachweislich erfüllt, oder ein Modul wie die Benefit Karte, das sie mitbringt.
Was das kommerziell bedeutet
Benefits sind wiederkehrend und nutzerbezogen: pro aktivem Modul, pro Nutzer, pro Monat. Für eine Plattform, die heute nach Transaktionsvolumen oder nach Seat abrechnet, ist das eine zweite Umsatzlinie auf derselben Nutzerbasis – ohne eigenes Engineering für Steuerlogik und Belegprüfung. Die Rechnung dahinter steht in Benefits als Umsatzquelle für Plattformen.
Ein Punkt zur Haftung, weil er in Ausschreibungen regelmäßig zu unscharf beantwortet wird: Hrmony übernimmt die Haftung für die im Rahmen der Einzelbelegprüfung geprüften Belege im Modul Mahlzeit. Für die anderen Module gilt das nicht. Wer Anbieter vergleicht, stellt diese Frage deshalb modulweise – der Kriterienkatalog dazu steht in Embedded-Benefits-Anbieter auswählen.
Wenn Sie prüfen wollen, wie ein Benefit-Modul in Ihr Karten- und Belegmodell passt: Die Embedded-Übersicht zeigt Module, API und Betriebsmodell im Zusammenhang.